Domain bereue.de kaufen?
Wir ziehen mit dem Projekt
bereue.de um.
Sind Sie am Kauf der Domain
bereue.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bereue.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Österreichs Neutralität, Fachbücher von Martin Senn, Jodok TroySeit dem Ende des Ost-West-Konflikts haben sich die Rahmenbedingungen für Österreichs Neutralität grundlegend verändert. Zugleich ist die Diskussion über ihr Wesen und ihren Wert zum Stillstand gekommen. Doch die Aggression Russlands, die Krise der transatlantischen Beziehungen und das Streben der EU nach einer eigenständigen Verteidigungsfähigkeit machen eine Debatte über Sicherheits- und Verteidigungspolitik und damit auch über die Neutralität dringlicher denn je. Die Beiträge dieses Bandes beleuchten die Vergangenheit, Gegenwart und Zukunft der österreichischen Neutralität aus verschiedenen Perspektiven und geben damit Impulse für eine gesellschaftliche und wissenschaftliche Auseinandersetzung mit ihr sowie mit der Neutralität in der internationalen Politik im Allgemeinen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modell Neutralität, Sachbücher von Katharina Ammann, Bassma El AdiseyDas Buch "Modell Neutralität" bietet eine tiefgehende Auseinandersetzung mit dem Konzept der Neutralität, das eine zentrale Rolle im Schweizer Selbstverständnis spielt. In einer Sammlung von Essays und Gesprächen kommen sowohl prominente als auch weniger bekannte Stimmen zu Wort, darunter Schriftsteller, Satiriker, politische Philosophen und Aktivisten. Diese vielfältigen Perspektiven fördern nicht nur ein besseres Verständnis für die Bedeutung von Neutralität in unserem Alltag, sondern regen auch zu anregenden Diskussionen über gesellschaftliche Verantwortung und das Zusammenleben in einem neutralen Land an. Das Werk ist ein wertvolles Nachschlagewerk für alle, die sich mit den Themen Neutralität und politische Meinungsbildung beschäftigen möchten. Es ermutigt die Leser, ihre eigenen Standpunkte zu hinterfragen und aktiv an gesellschaftlichen Diskursen teilzunehmen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
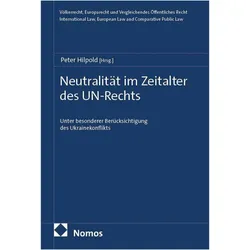
Neutralität im Zeitalter des UN-Rechts, Fachbücher von Peter HilpoldDas Fachbuch "Neutralität im Zeitalter des UN-Rechts" von Peter Hilpold bietet eine umfassende Analyse der Neutralität im Kontext des internationalen Rechts, insbesondere im Hinblick auf den Ukrainekonflikt. Es beleuchtet die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus der Neutralitätspolitik ergeben, und diskutiert deren Auswirkungen auf die internationale Gemeinschaft. Mit 424 Seiten bietet das Buch eine detaillierte Untersuchung der völkerrechtlichen Aspekte der Neutralität und deren Relevanz in aktuellen geopolitischen Konflikten. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung. Dieses Werk richtet sich an Studierende, Fachleute und Interessierte im Bereich Wirtschaft und Recht, die ein tieferes Verständnis für die komplexen Zusammenhänge zwischen Neutralität und UN-Recht entwickeln möchten.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff UStG:
-
Neutralität und Kaiserschmarrn, Sachbücher von György DalosEin neuer Blick auf die österreichische Geschichte des 20. Jahrhunderts. Von den Trümmern des Zweiten Weltkriegs bis in die Gegenwart bietet dieses kurzweilige Buch einen erhellenden Überblick über die bewegte Geschichte Österreichs seit 1945. Wie positionierte sich die Alpenrepublik im Kalten Krieg? Wie prägt dies auch heute noch das Verhältnis zu Russland? Fundiert und mit liebevoll-kritischem Blick verortet György Dalos die österreichische Nachkriegsgeschichte im mittel- und osteuropäischen Kontext. Eine unverzichtbare Lektüre für alle, die Österreichs Rolle in der Region und in Europa, seine Vergangenheit und seine Gegenwart besser verstehen wollen. Durch seine im Staatsvertrag von 1955 festgeschriebene "immerwährende Neutralität" war Österreich lange ein wichtiges Bindeglied zwischen Ost und West und hatte die Möglichkeit, seine Geschichte eigenverantwortlich fortzuschreiben. Dieses Buch zeichnet nach, inwieweit es der Zweiten Republik in den darauffolgenden Jahrzehnten gelang, diese günstige Konstellation zu nutzen. Wir erfahren, wie die innere Entwicklung verlief und welche Konflikte die Identitätsbildung als moderne Nation bis heute begleiten. Von der sozialdemokratischen Blütezeit der Ära Kreisky in den 1970ern bis zur Waldheim-Affäre, von den Ursprüngen der Umweltbewegung und dem Aufstieg der FPÖ unter Jörg Haider bis zum Ibiza-Video, von Kurz bis Kickl – in seiner Geschichte Österreichs seit 1945 bietet György Dalos eine essayistische Darstellung der wichtigsten politischen, ereignisgeschichtlichen und gesellschaftlichen Entwicklungen des Landes und verliert dabei auch nie die regionalen Kontexte Mittel- und Osteuropas aus den Augen.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Umdeutung der Neutralität, Fachbücher von Peter Lehmann"Die Umdeutung der Neutralität" von Peter Lehmann bietet eine tiefgehende Analyse der schweizerischen Neutralität nach den napoleonischen Kriegen. Der Autor beleuchtet, wie die Eidgenossenschaft in der Nachkriegsordnung der anti-napoleonischen Allianz eine zentrale Rolle einnahm und das Vertrauen in ihre Neutralität sowohl intern als auch extern wiederherstellen musste. Der Band untersucht die institutionellen Verbesserungen, insbesondere im Bereich der Landesverteidigung, und zeigt auf, wie diese Entwicklungen zur Stärkung des nationalen Gefühls in der Schweiz beitrugen. Lehmann argumentiert, dass die Schweiz nach 1815 nicht mit der von 1798 vergleichbar ist, da sie an innerer Stärke gewonnen hat, was für das Verständnis der modernen Neutralität von grosser Bedeutung ist.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichs Neutralität, Fachbücher von Martin Senn, Jodok TroySeit dem Ende des Ost-West-Konflikts haben sich die Rahmenbedingungen für Österreichs Neutralität grundlegend verändert. Zugleich ist die Diskussion über ihr Wesen und ihren Wert zum Stillstand gekommen. Doch die Aggression Russlands, die Krise der transatlantischen Beziehungen und das Streben der EU nach einer eigenständigen Verteidigungsfähigkeit machen eine Debatte über Sicherheits- und Verteidigungspolitik und damit auch über die Neutralität dringlicher denn je. Die Beiträge dieses Bandes beleuchten die Vergangenheit, Gegenwart und Zukunft der österreichischen Neutralität aus verschiedenen Perspektiven und geben damit Impulse für eine gesellschaftliche und wissenschaftliche Auseinandersetzung mit ihr sowie mit der Neutralität in der internationalen Politik im Allgemeinen.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modell Neutralität, Sachbücher von Katharina Ammann, Bassma El AdiseyDas Buch "Modell Neutralität" bietet eine tiefgehende Auseinandersetzung mit dem Konzept der Neutralität, das eine zentrale Rolle im Schweizer Selbstverständnis spielt. In einer Sammlung von Essays und Gesprächen kommen sowohl prominente als auch weniger bekannte Stimmen zu Wort, darunter Schriftsteller, Satiriker, politische Philosophen und Aktivisten. Diese vielfältigen Perspektiven fördern nicht nur ein besseres Verständnis für die Bedeutung von Neutralität in unserem Alltag, sondern regen auch zu anregenden Diskussionen über gesellschaftliche Verantwortung und das Zusammenleben in einem neutralen Land an. Das Werk ist ein wertvolles Nachschlagewerk für alle, die sich mit den Themen Neutralität und politische Meinungsbildung beschäftigen möchten. Es ermutigt die Leser, ihre eigenen Standpunkte zu hinterfragen und aktiv an gesellschaftlichen Diskursen teilzunehmen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für UStG
-
Die Schweiz und ihre Neutralität, Sachbücher von Marco JorioDie Schweiz sucht ihre Rolle in Europa und der Welt nicht erst seit dem Ausbruch des Kriegs in der Ukraine. Mit dem schrittweisen Aufbau der Europäischen Union und dem Ende des Kalten Krieges (1989) hat sich die internationale Lage unseres Landes von Grund auf geändert. Die Schweiz muss sich überlegen, welche Haltung sie als Staat mitten in Europa einnimmt und wie sie sich nach dem Untergang der bipolaren Welt positioniert. In diesen Diskussionen spielt die Neutralität eine zentrale Rolle. Aus der Staatsmaxime ist ein nationales Identitätsmerkmal geworden. Woher kommt diese tiefe Verankerung in der Bevölkerung? Wie konnte die Neutralität die Identität des Landes dermassen prägen? Wie, wann und warum entstand sie? Und können aus der Vergangenheit Perspektiven für die Zukunft aufgezeigt werden? Der Blick auf 400 Jahre Neutralitätsgeschichte gibt Antworten auf diese Fragen. 50 Jahre nach dem monumentalen Werk von Edgar Bonjour (1965–1970) legt der Historiker Marco Jorio eine neue Gesamtdarstellung zum Thema auf der Basis der Forschungen der letzten Jahrzehnte vor.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutralität im Zeitalter des UN-Rechts, Fachbücher von Peter HilpoldDas Fachbuch "Neutralität im Zeitalter des UN-Rechts" von Peter Hilpold bietet eine umfassende Analyse der Neutralität im Kontext des internationalen Rechts, insbesondere im Hinblick auf den Ukrainekonflikt. Es beleuchtet die rechtlichen Rahmenbedingungen und Herausforderungen, die sich aus der Neutralitätspolitik ergeben, und diskutiert deren Auswirkungen auf die internationale Gemeinschaft. Mit 424 Seiten bietet das Buch eine detaillierte Untersuchung der völkerrechtlichen Aspekte der Neutralität und deren Relevanz in aktuellen geopolitischen Konflikten. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung. Dieses Werk richtet sich an Studierende, Fachleute und Interessierte im Bereich Wirtschaft und Recht, die ein tieferes Verständnis für die komplexen Zusammenhänge zwischen Neutralität und UN-Recht entwickeln möchten.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
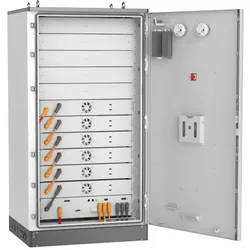
GoodWe 'BAT60'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 60 kWh Anzahl der Batteriemodule: 6 mit jeweils 10,24 kWh Nennspannung: 307,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Zertifikate: IEC62619 / IEC63056 / IEC60730 / IEC62477 / VDE2510 / ISO13849 IEC62040 / N140 / EU 2023 / 1542 / UN38.316334,50 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.